No início de 2026, algumas das ações de software que mais haviam voado nos anos anteriores despencaram, e o episódio ganhou um apelido: SaaSpocalypse (o apocalipse do SaaS). O termo foi atribuído a Jeffrey Favuzza, da corretora Jefferies, depois que a Anthropic lançou o Cowork em janeiro e, em 30 de janeiro, liberou 11 plugins open source voltados a tarefas de trabalho. Quatro dias depois, o índice S&P Software & Services caiu 4%. A ideia por trás do apelido era direta: a inteligência artificial ia engolir quem vende software por assinatura (SaaS, software as a service).
Em setembro deste ano – 2026 –, a a16z Growth, braço de investimentos em empresas em estágio de crescimento da Andreessen Horowitz, publicou o State of Markets, um relatório de 90 slides sobre tecnologia e mercados. A seção dedicada ao software chega, na minha opinião, a uma conclusão mais branda do que o apelido sugere, e os gráficos dela contam uma história bem interessante.
Li esses slides com uma pergunta na cabeça: quem, exatamente, o mercado está punindo? A resposta interessa a quem constrói, vende ou compra software de gestão, e em especial a quem trabalha com gestão de serviços de TI (ITSM, IT Service Management).
Para ler os números
- Múltiplo de receita: quanto o mercado atribui de valor empresarial para cada real de receita anual. Uma empresa negociada a 10 vezes a receita vale dez vezes o que fatura anualmente.
- Valor da empresa (EV, enterprise value): uma medida do valor do negócio que parte do valor de mercado das ações e incorpora a dívida líquida.
- Receita dos últimos 12 meses (TTM, trailing twelve months) e receita futura (forward revenue): a primeira usa o que a empresa já faturou; a segunda, o que os analistas esperam para os próximos 12 meses.
- Coeficiente de determinação (R²): vai de 0 a 1 e mede o quanto uma variável explica outra. Perto de 1, existe uma relação forte entre as duas variáveis dentro da amostra; perto de 0, essa relação é fraca e outras variáveis provavelmente explicam boa parte da diferença observada.
O que o relatório afirma
A a16z chama o momento de “prove it” (prove que merece). Para os autores, o software passou por uma reprecificação, e o mercado agora exige que cada empresa demonstre crescimento, capacidade de se proteger da disrupção pela IA ou de ganhar com ela, antes de pagar caro por ela. O que me soa bem razoável depois de quase 4 anos investindo recursos em Inteligência artificial.
O argumento tem três pernas.
- A primeira é que os múltiplos (quanto o investidor paga por cada real de receita) caíram, mas de forma desigual entre os segmentos.
- A segunda é que os fundamentos seguem estáveis: receita crescendo, margens melhorando – mesmo que por motivos a se questionar em alguns casos.
- A terceira é que o setor trocou crescimento por lucro, e hoje cerca de 75% das empresas de software de capital aberto da amostra aparecem como lucrativas.

Na leitura da a16z, esse conjunto descreve um mercado em amadurecimento, que continua pagando bem a quem cresce rápido.
Quem está sendo punido de fato
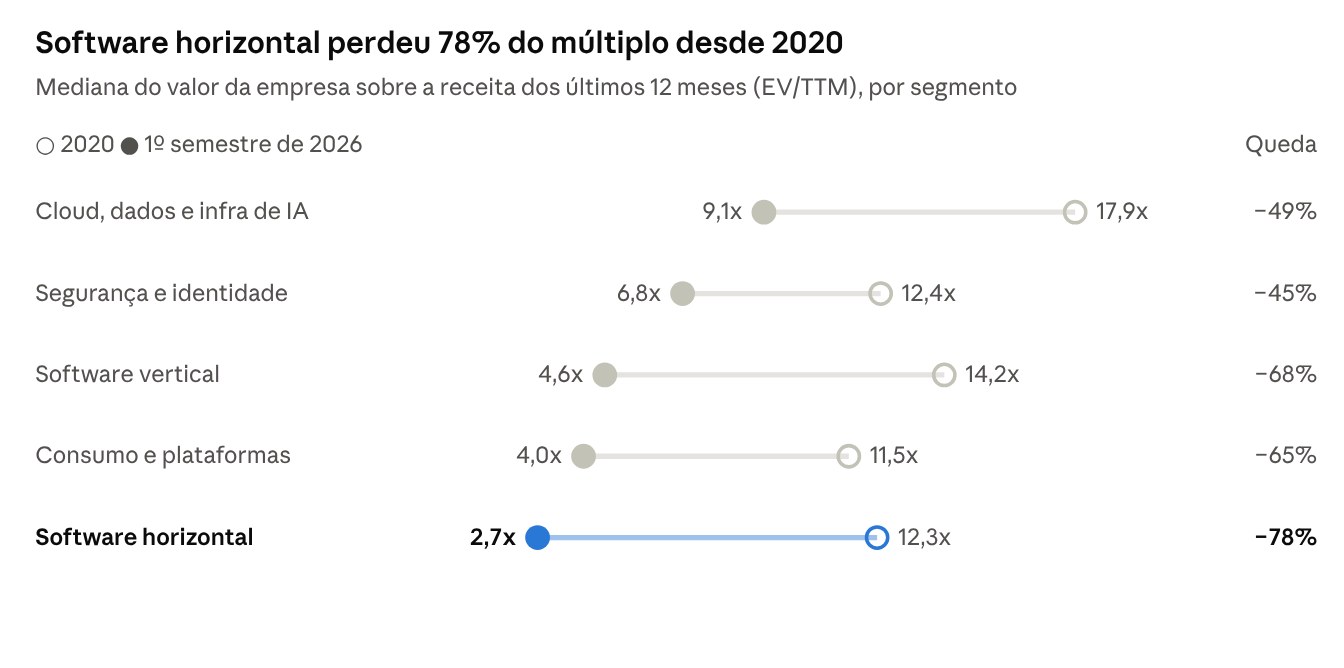
O dado mais revelador da seção aparece quando o relatório separa o software por segmento.
Software horizontal resolve uma função presente em qualquer setor, como gestão de relacionamento com clientes (CRM), RH ou gestão de serviços de TI.
Software vertical atende um setor específico, como os sistemas feitos para farmacêuticas, construtoras ou seguradoras.

Os outros gráficos da seção ajudam a entender o porquê.
A a16z cruzou o crescimento esperado de cada empresa com o múltiplo que ela recebe.
Entre as horizontais, o coeficiente de determinação (R²) ficou em 0,78. Dentro dessa amostra, o crescimento esperado da receita tem uma relação muito forte com o múltiplo que o mercado atribui às empresas.
A relação é bastante influenciada pela Palantir, que aparece como um ponto extremo no gráfico, com crescimento esperado próximo de 65% e múltiplo perto de 43 vezes a receita futura, mas a mensagem resiste: no horizontal, o crescimento parece ser um dos principais critérios usados pelo mercado para diferenciar múltiplos maiores de múltiplos menores. No vertical, o R² cai para 0,24. Ali, o crescimento explica bem menos a diferença entre os múltiplos, o que abre espaço para pensar que fatores como nicho, defensabilidade, dados próprios e custo de troca (switching cost) podem pesar mais. Em alguns setores regulados, a combinação de exigências próprias, poucas alternativas e integrações críticas pode elevar bastante o custo de troca.

O recorte mais duro aparece quando o relatório agrupa as empresas por ritmo de crescimento.
- Quem tinha crescimento de receita esperado entre 20% e 40% voltou a valer de 9 a 10 vezes a receita futura, um patamar normal para a história recente.
- Quem cresce entre 10% e 20% caiu para cerca de 4,5 vezes, abaixo de qualquer ponto anterior a 2025 na série iniciada em 2018.
É aí que eu vejo o castigo de quem está no meio: empresas rápidas demais para serem tratadas como negócio maduro e lentas demais para sustentar a aposta de crescimento.

Enquanto isso, a cesta de segurança e observabilidade acumulava cerca de 85% de alta no ano até o fim de agosto de 2026. Fora desse grupo, as diferenças entre segmentos na bolsa são pequenas, e a história do ano é quase como se fosse da segurança contra todo o resto.

Onde o argumento é mais fraco
A transição de “cresce rápido e queima caixa” para “lucra e cresce devagar” é real, mas parte dela pode vir da composição da própria amostra. O universo acompanhado reúne cerca de 150 empresas, várias delas hoje mais maduras do que no início da série, e empresas maiores tendem a crescer mais devagar, simplesmente porque partem de uma base maior – de clientes, funcionários, produtos.
Entre 2022 e 2024, houve poucas aberturas de capital para renovar o universo com empresas mais jovens: nos Estados Unidos, foram 6, 9 e 15 IPOs de tecnologia nesses três anos, contra 126 só em 2021. Ao mesmo tempo, várias empresas deixaram a bolsa em operações de fechamento de capital (take-privates).
Os fundamentos estáveis também têm uma explicação menos animadora. A razão entre despesas operacionais e receita (OpEx/receita) caiu, e a receita por funcionário subiu. Uma parte desse ganho pode ter vindo de cortes de pessoal ou de um crescimento mais lento do quadro de funcionários (headcount) – quem sabe? O gráfico, sozinho, não me permite dizer exatamente quanto veio de cada fator. Mas, considerando esse fator, esse tipo de ganho também teria um limite.
O contra-argumento mais forte está no próprio relatório. Logo depois de defender que os fundamentos seguem estáveis, a a16z faz uma pergunta incômoda: o software vai seguir o caminho da mídia impressa?
Para ilustrar, aborda o que aconteceu com os jornais americanos, outro negócio que viu uma tecnologia nova ameaçar o próprio produto.
Entre 2002 e 2007, as ações do setor perderam cerca de 60% do valor, enquanto o lucro esperado seguia estável. O lucro só desabou em 2008 e 2009, quando a crise financeira acelerou uma perda de publicidade e de classificados que vinha acontecendo desde o início da década.
Ou seja, o mercado parece ter precificado a deterioração futura das empresas de jornais vários anos antes de ela aparecer claramente nos resultados. Pense no investidor de 2003: o jornal ainda lucrava, mas ele via os classificados indo para a internet e vendia a ação antes de o lucro cair.

A lição para o software pode ser bem desconfortável: “os fundamentos parecem estáveis” era exatamente o que se dizia dos jornais, e por isso tranquiliza um pouco.
No slide seguinte, a a16z apresenta a hipótese oposta, de que a IA vai elevar o retorno de todas as empresas de software, e deixa as duas lado a lado sem escolher uma. Vale a ressalva de que a queda de 2008 coincidiu com a crise financeira, e por isso o paralelo com a disrupção digital é imperfeito.

Há ainda um exagero de leitura. Um gráfico baseado em dados da Stripe recebe o título de que o SaaS “acelerou” no auge do pânico. Mas a história fica mais interessante quando olhamos as duas curvas.
Segundo a própria Stripe, o SaaS jovem, com menos de um ano, acelerou durante todo o pânico: o crescimento passou de cerca de 200% em meados de 2025 para mais de 600% no pico, em 2026.
O crescimento do SaaS maduro caiu de cerca de 32% para 19% entre o início de 2025 e o início de 2026, e depois voltou para perto de 24%. O que houve, na minha opinião, foi uma recuperação a partir do fundo, ainda abaixo do patamar anterior – seria isso um movimento claro de “vamos montar nossos próprios SaaS” para um “talvez se eu contratar um SaaS eu tenha menos manutenção e algo mais robusto”?

Por último, convém lembrar que a a16z é uma gestora de venture capital com exposição relevante a empresas privadas, incluindo empresas de IA. Isso não invalida os dados, mas muda a forma como eu leio algumas conclusões.
A conclusão de que o valor está sendo criado longe da bolsa, e de que o software tradicional precisa provar seu valor diante da IA, pode carregar esse viés.
O que isso significa para quem trabalha com ITSM
ITSM se encaixa na categoria de software horizontal porque resolve uma necessidade que existe em organizações de diferentes setores, seja hospital, prefeitura ou indústria.
Pelos dados da a16z, empresas de software horizontal estão entre as que mais sofreram diminuição de múltiplos, e a explicação, é muito provável que tenha a ver com a IA.
Abrir chamados, classificar incidentes e responder dúvidas recorrentes estão entre as tarefas mais simples de entregar a um agente, e um agente não precisa necessariamente ocupar uma licença adicional por usuário (per-seat pricing).
Ao mesmo tempo, o próprio relatório reúne depoimentos de empresas que já dizem ganhar dinheiro com IA, e o mercado parece estar pagando pela narrativa de IA de quem consegue sustentá-la com números – mas também, nem sempre.
Para quem compra, o preço da ação de um fornecedor diz pouco sobre a qualidade do produto. O que merece atenção são os efeitos colaterais: reajustes para proteger margem, módulos de IA empacotados no contrato e fornecedores comprados por fundos de participações (private equity), que podem buscar aumentos de preço ou mudanças de empacotamento depois da aquisição – aqueles casos de aumento repentino de preços e que colocam o cliente como refém de pagar mais, ou custear troca de software.
Para quem constrói e vende, os dados apontam dois caminhos. O primeiro é sair do meio: crescer acima de 20% e assumir de vez o papel de negócio maduro e lucrativo. O segundo é se aproximar do vertical, posicionando o mesmo produto para setores com exigências próprias, como setor público, educação e saúde, onde conformidade, soberania de dados e integrações locais aumentam o custo de troca.
Trabalho há anos com ITSM de código aberto, então leia este trecho sabendo de onde ele vem.
O relatório mede o preço das ações de empresas listadas em bolsa, e em projetos que não tem ação para cair, o que o sustenta é adoção, comunidade e o negócio de quem oferece suporte e serviços em volta dele. Usar esses gráficos para concluir que o código aberto está tão exposto quanto o SaaS proprietário seria esticar demais os dados, assim como seria exagero dizer que ele herda todos os indicadores do mercado – o modelo de negócios é ligeiramente distinto.
O que dá para dizer é que vários atributos que o mercado passou a valorizar em 2026 já fazem parte do modelo de código aberto:
- Soberania de dados: a organização pode rodar a ferramenta na própria infraestrutura ou com um parceiro do seu país, sem depender da nuvem de um fornecedor estrangeiro.
- Liberdade de escolher o fornecedor de IA, ou integrações: sem um modelo imposto pelo fabricante, dá para usar o provedor que fizer sentido para cada caso, inclusive modelos nacionais – quando disponíveis – ou rodando localmente, quando a arquitetura permite operação local, sem que os dados precisem sair da infraestrutura da organização.
- Sem aprisionamento ao fornecedor (vendor lock-in): com o código aberto e os dados acessíveis, poder reduzir a dependência de um único parceiro, hospedagem ou estratégia, sem necessariamente precisar recomeçar do zero é um atrativo e tanto.
- Comunidade ativa: plugins, integrações e correções nascem de quem usa a ferramenta no dia a dia, além do que está no plano de uma empresa.
- Rede de parceiros certificados em crescimento: suporte profissional perto do cliente, no idioma dele e com conhecimento das regras locais.
Há uma tensão aqui que vale encarar. O relatório mostra o mercado premiando quem tem custo de troca alto, e o código aberto faz o caminho oposto, reduzindo o aprisionamento. A defesa pode vir da comunidade, da desenvolvedora oficial que investe em inovação e pessoal designado, da rede de parceiros e do conhecimento acumulado, que o cliente pode preservar mesmo quando muda de fornecedor.
A pergunta que vale para todos continua sendo o que cada ferramenta faz com agentes de IA que as outras não fazem, ou fazem mais caro. No código aberto, a resposta não depende de um único fornecedor.
Para fechar
O apelido SaaSpocalypse exagera, e o “prove it” da a16z suaviza. Os gráficos apontam para algo mais estreito e mais útil: o mercado separou o software em quem cresce muito, quem tem nicho defensável e quem ficou no meio – e, nesse caso, reservou o castigo para o terceiro grupo.
O próprio relatório deixa a pergunta principal em aberto, ao colocar lado a lado a história dos jornais e a promessa de que a IA vai elevar o retorno de todo o software.
Quem trabalha com ferramentas horizontais tem alguns anos para mostrar em qual das duas histórias está, e os jornais lembram que o mercado pode chegar a essa conclusão antes dos resultados.
Fontes
- a16z Growth, State of Markets, setembro de 2026, seção “SaaSpocalypse? More Like SaaS-Prove-It” (slides 57 a 63) e slides 28 e 83. Dados da S&P Capital IQ, J.P. Morgan Asset Management, Goldman Sachs e Stripe Economics, conforme indicado em cada slide. Os percentuais lidos diretamente dos gráficos são aproximados.
- Claude Cowork plugins trigger a SaaS stock selloff, The Batch (DeepLearning.AI), sobre a origem do termo SaaSpocalypse.
- Coeficiente de determinação, Wikipédia, para quem quiser entender o R² em detalhe.
- The SaaSpocalypse was more like a RenaiSaaS, Stripe Economics, 10 de setembro de 2026, sobre o crescimento do SaaS jovem e maduro.
- Technology Company IPOs, 1980-2025, Jay Ritter, Universidade da Flórida, sobre o número de IPOs de tecnologia nos Estados Unidos.
- Estimated advertising and circulation revenue of the newspaper industry, Pew Research Center, sobre a receita de publicidade dos jornais americanos.
- New Research Looks at Craigslist’s Damaging Blow to Local Newspapers, NYU Stern, sobre o estudo de Robert Seamans e Feng Zhu a respeito dos classificados.
Deixe um comentário